양도소득세는 집이나 땅 등 부동산 자산을 팔아 이익을 본 사람에게 부과하는 세금입니다.
2026년 기준 분할납부 조건과 신고서 작성 방법, 그리고 예정신고 및 확정신고 기한을 한눈에 알아봅니다.
양도소득세란 자산을 팔 때 생기는 이익에 매기는 세금을 뜻합니다.
양도소득세는 산 가격보다 비싸게 팔아서 차익이 있을 때만 내는 세금입니다. 하지만 손해를 보더라도 기한 안에 반드시 신고해야 가산세를 피할 수 있습니다.
예를 들어 5억 원에 산 아파트를 7억 원에 팔았다면 2억 원에 대해 양도소득세를 냅니다.
만약 산 가격보다 싸게 팔아서 손해를 봤다면 당장 낼 세금은 없습니다.
그래도 관할 세무서에 기한 내 신고는 반드시 해야 불이익을 받지 않습니다.
정부의 2026년 세제개편안에는 1세대 1주택자 장기보유특별공제 기준을 바꾸는 내용이 담겨 있습니다.
보유한 기간보다 실제로 거주한 기간에 무게를 두는 방향이며, 국회 통과 여부와 시행 시기는 따로 확인해야 합니다.
따라서 집을 팔 계획이 있다면 바뀐 규정을 꼼꼼히 살펴야 합니다.
또 다주택자 양도소득세 중과를 한시적으로 빼 주던 조치는 2026년 5월 9일로 끝났습니다.
다주택자가 조정대상지역 주택을 팔면 중과세율이 붙을 수 있으니 주의하시기 바랍니다.
양도소득세 분할납부: 1,000만 원 초과 시 가능

납부해야 할 금액이 크다면 두 번에 나누어 낼 수 있습니다.
납부할 세금이 1,000만 원을 초과하는 경우에만 양도소득세 분할납부가 가능합니다.
낼 세금이 너무 많아 한 번에 마련하기 어려운 분들을 돕기 위한 제도입니다.
분할납부를 원한다면 원래 내야 하는 납부 기한 안에 세무서에 신청해야 합니다.
기한이 지난 후 2개월 이내에 남은 금액을 내면 되므로 부담을 덜 수 있습니다.
나누어 낼 수 있는 금액은 납부할 총세액에 따라 조금씩 다릅니다.
만약 양도소득세 납부 세액이 2,000만 원 이하라면 1,000만 원을 뺀 금액만 나중에 냅니다.
예를 들어 낼 세금이 1,500만 원이면 먼저 1,000만 원을 내고 500만 원을 미룹니다.
반면 내야 할 세금이 2,000만 원을 넘는다면 전체 세금의 50퍼센트 이하 금액을 미룹니다.
세금이 3,000만 원이라면 1,500만 원은 먼저 내고 남은 돈을 나중에 내는 식입니다.
자금 사정이 여의치 않다면 분할납부 제도를 적극적으로 활용해 보시기 바랍니다.
이미 계산된 양도소득세 납부 세액을 넣으면 분할납부로 나중에 낼 수 있는 금액과 기한을 넘겼을 때 붙는 가산세를 보여 줍니다.
계산 기준: 국세청 안내(2026년 기준). 분할납부는 납부할 세액이 1,000만 원을 넘을 때 가능하며 납부기한 경과 후 2개월 이내에 나머지를 냅니다. 세액이 2,000만 원 이하이면 1,000만 원을 넘는 금액을, 2,000만 원 초과이면 세액의 50% 이하를 나중에 낼 수 있습니다. 무신고 가산세 = 납부할 세액 × 20%(부정 무신고 40%). 납부지연 가산세 = 납부할 세액 × 0.022% × 지연 일수. 양도소득세 자체(세율 적용)는 계산하지 않으므로 세액은 홈택스 모의계산 등으로 먼저 확인하세요. 결과는 단순화한 참고값이며, 실제 금액은 국세청·관할 세무서에서 확인하시기 바랍니다.
양도소득세 신고서: 홈택스나 세무서에 제출
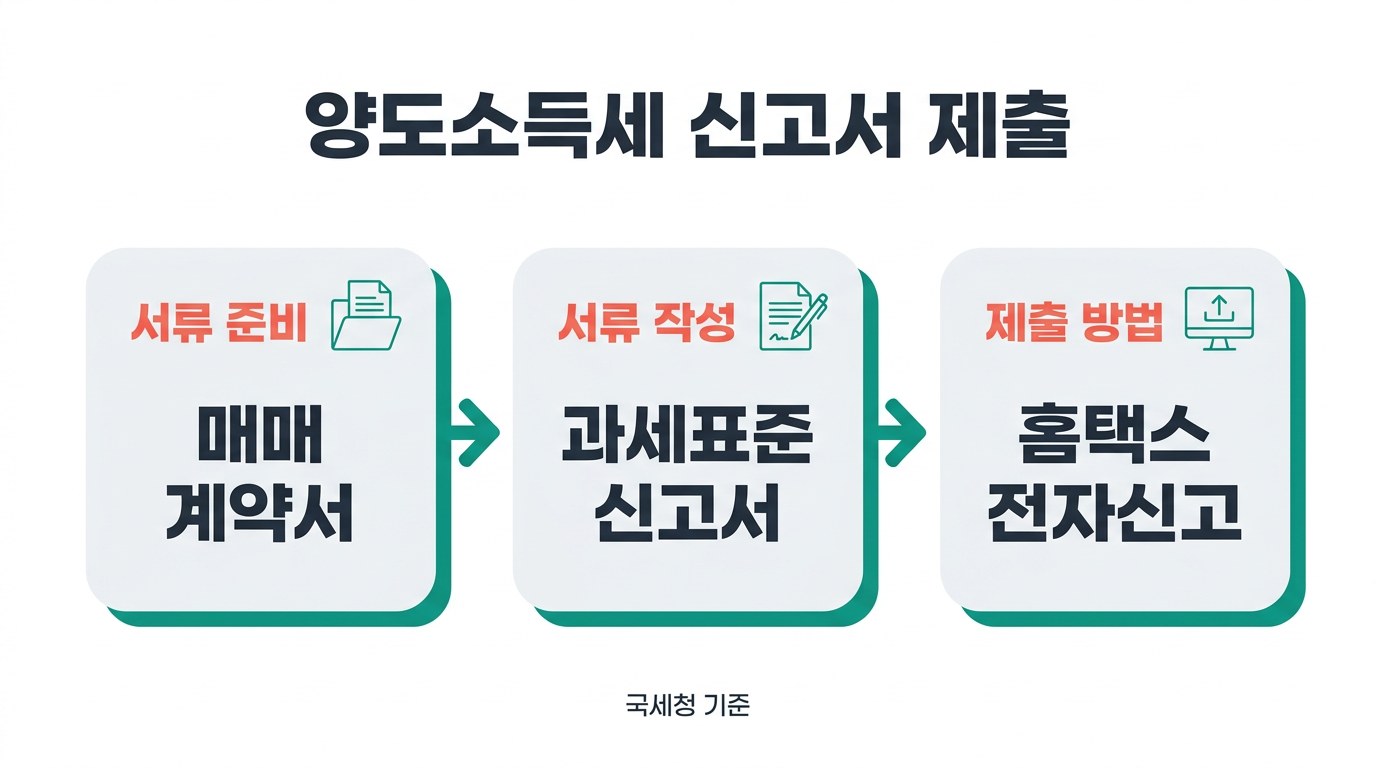
양도소득세 신고서는 인터넷을 이용해 간편하게 낼 수 있습니다.
국세청 홈택스 전자신고 메뉴를 이용하면 서류 제출이 훨씬 편리합니다.
공동인증서로 로그인한 뒤 신고 메뉴를 누르면 내용을 쉽게 씁니다.
만약 인터넷 사용이 어렵다면 주소지를 관할하는 세무서에 직접 방문해도 됩니다.
세무서 민원실에 마련된 양도소득세 과세표준 신고서를 적어서 냅니다.
과세표준(세금 매기는 기준 금액)을 정확히 적는 것이 가장 중요합니다.
신고서만 덜렁 내면 안 되고 증명할 수 있는 부속 서류를 함께 챙겨야 합니다.
집을 살 때와 팔 때 작성한 매매 계약서 사본이 꼭 들어가야 합니다.
또한 중개수수료나 법무사 비용 등 필요 경비를 쓴 영수증도 필요합니다.
국세청 홈택스에서는 세금 모의 계산 서비스도 무료로 제공하고 있습니다.
미리 세금을 계산해 보고 서류를 준비하면 양도소득세 신고가 어렵지 않습니다.
빠진 서류가 없는지 제출 전에 한 번 더 확인하는 습관이 필요합니다.
신고서를 쓸 때는 각 항목의 숫자를 차례대로 꼼꼼하게 적어야 합니다.
자산을 팔아서 얻은 총수입 금액에서 자산을 살 때 들어간 취득 가액을 뺍니다.
여기에 집을 수리하거나 중개수수료로 낸 기타 필요 경비를 빼면 양도차익이 나옵니다.
이 양도차익에서 장기보유특별공제를 빼면 양도소득 금액이 만들어집니다.
여기서 기본공제액인 250만 원을 빼면 드디어 과세표준이 완성됩니다.
과세표준에 정해진 세율을 곱하면 실제로 내가 내야 할 산출 세액이 나옵니다.
이 과정을 순서대로 적어야 하므로 계산법을 미리 알아두면 매우 편리합니다.
양도소득세 신고 기한: 양도일 속한 달 말일부터 2개월 이내
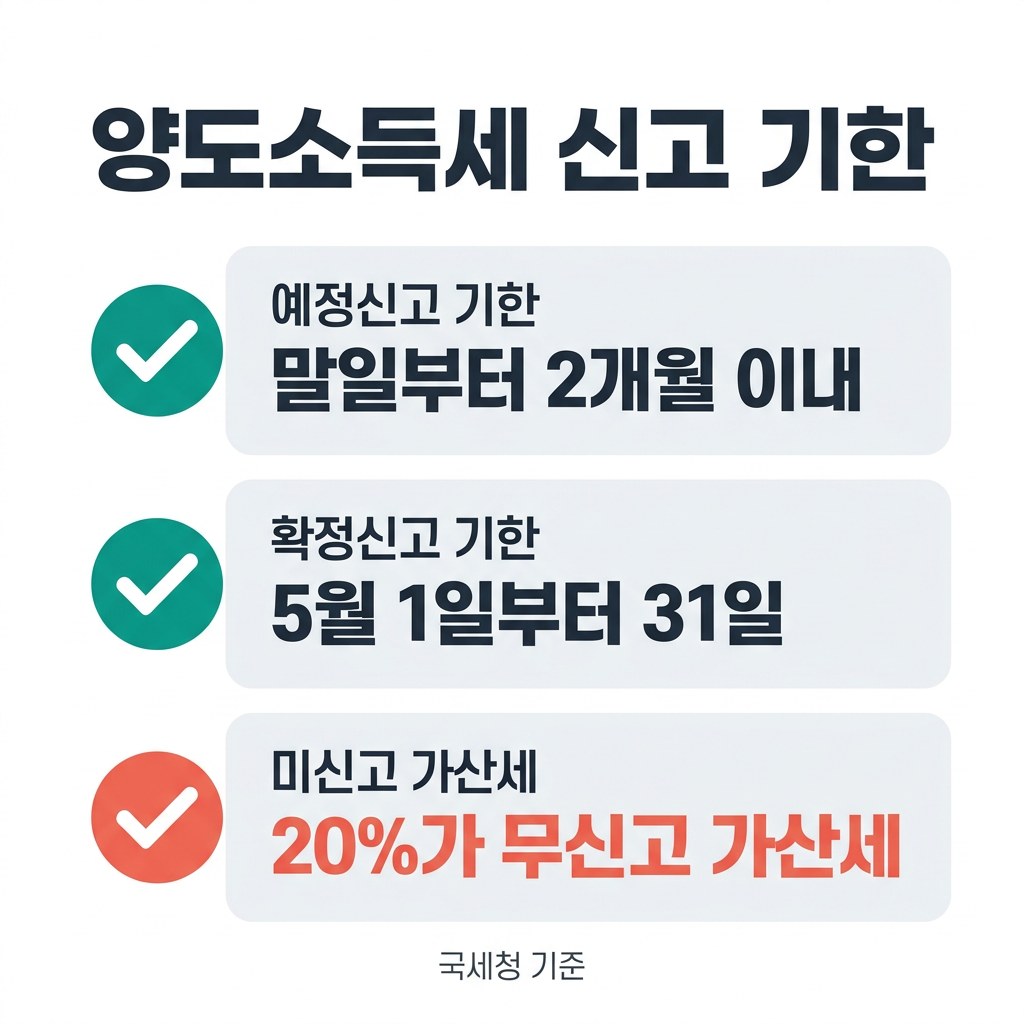
가장 중요한 양도소득세 신고 기한은 자산을 판 날짜를 기준으로 계산합니다.
보통 부동산을 판 양도일이 속한 달의 말일부터 2개월 이내가 기한입니다.
여기서 양도일은 잔금을 모두 받은 날이나 등기를 넘긴 날 중에서 빠른 날입니다.
예를 들어 10월 15일에 잔금을 받았다면 12월 31일까지 예정신고를 해야 합니다.
이 기한을 철저히 지켜야만 억울한 무신고 가산세를 피할 수 있습니다.
같은 연도에 부동산을 두 건 이상 팔았다면 다음 해에 추가로 신고해야 합니다.
다음 해 5월 1일부터 31일 사이에 관할 세무서에 확정신고를 꼭 마쳐야 합니다.
만약 이익이 나지 않거나 오히려 손해를 보고 팔았더라도 방심하면 안 됩니다.
손해가 난 경우에도 기한 내에 양도소득세 신고서를 제출할 의무가 있습니다.
이를 모르고 그냥 넘겼다가는 국세청으로부터 큰 불이익을 받을 수 있습니다.
기한 안에 세금을 신고하지 않으면 매우 무거운 가산세가 붙습니다.
내야 할 세금의 20%가 무신고 가산세로 추가되어 금전적 손해가 큽니다.
만약 고의로 장부를 숨기는 등 부정한 방법을 썼다면 가산세는 40%로 뜁니다.
게다가 세금을 늦게 내면 매일 0.022%의 납부지연 가산세가 또 더해집니다.
이 가산세들은 시간이 지날수록 눈덩이처럼 불어나므로 기한을 꼭 지켜야 합니다.
일정을 달력에 미리 표시해 두는 것도 좋은 방법입니다.
| 구분 | 가산세율 | 내용 |
|---|---|---|
| 일반 무신고 가산세 | 20% | 기한 내 신고 누락 |
| 부정 무신고 가산세 | 40% | 장부 은닉 및 파기 |
| 납부지연 가산세 | 매일 0.022% | 기한 경과 후 매일 부과 |
출처: 국세청 기준
부동산뿐만 아니라 주식을 팔 때도 양도소득세가 부과될 수 있습니다.
현재 국내 상장 주식은 대주주가 아니면 양도 차익에 세금을 내지 않습니다.
하지만 앞으로 세법 개정에 따라 일반 주주도 세금을 낼 여지가 있습니다.
가상자산은 양도소득세가 아닌 기타소득으로, 2027년부터 연간 소득에서 250만 원을 뺀 금액에 과세할 예정입니다.
이렇게 대상 자산의 종류가 점점 다양해지므로 투자자라면 늘 주의해야 합니다.
부동산 정책에 따라 양도소득세 규정은 자주 바뀔 수 있습니다.
따라서 집을 내놓기 전에 세무 전문가나 국세청 누리집을 통해 확인하는 것이 좋습니다.
양도소득세 자주 묻는 질문
Q. 양도소득세 분할납부 신청은 언제까지 해야 하나요?
분할납부를 하려면 정해진 기한 안에 신청서를 내야 합니다.
예정신고나 확정신고를 할 때 분할납부 칸에 금액을 적어 내면 됩니다.
Q. 양도소득세 신고서 제출 시 취득세 영수증도 필요한가요?
집을 살 때 낸 취득세는 취득가액에 포함되어 필요경비로 인정받습니다.
관련 영수증을 챙겨 두면 세금을 줄이는 데 도움이 됩니다.
Q. 같은 해에 집을 두 번 팔았는데 확정신고를 생략할 수 있나요?
두 번의 양도소득세 예정신고를 정확히 했고 세금 차이가 없다면 생략 가능합니다.
소득을 합산해서 세율이 달라지면 반드시 확정신고를 해야 합니다.
양도소득세 계산이나 신고 과정에서 가장 헷갈렸던 부분은 무엇인가요?